Mostrando postagens com marcador PEC 241. Mostrar todas as postagens

domingo, 23 de outubro de 2016

PEC 241: teto para investimentos sociais essenciais e garantia de recurso para esquema fraudulento que o PLS 204/2016 o PLP 181/2015 e PL 3337/2015 visam “legalizar”

Maria Lucia Fattorelli Carmen Bressane Gisela Collares Rodrigo Ávila
A propaganda é extremamente sedutora: vender algo “podre” para alguém que ainda se dispõe a pagar 40% ou até mais por isso. Excelente negócio!
Essa poderosa propaganda é a que vem sendo usada para apresentar um escandaloso esquema de transferência de recursos públicos para o setor financeiro privado.
Trata-se do anúncio da “venda”, “cessão”, “securitização” ou “novação” de créditos devidos à União, Estados ou Municípios, inscritos ou não em Dívida Ativa.
Na realidade, tais créditos, dos quais a Dívida Ativa é o mais representativo em volume, não saem do lugar. O que está sendo vendido é um papel novo, emitido por “empresa estatal não dependente”, que é uma pessoa jurídica de direito privado. As debêntures são vendidas a investidores privilegiados com desconto de até 60% e juros de mais de 20% sobre o valor de face. A Dívida Ativa só serve de parâmetro para indicar o tamanho da garantia dada pelo ente federado para essa empresa.
A PEC 241/2016, conhecida como a PEC do teto, garante recursos para “empresas estatais não dependentes”, enquanto ficarão congelados por até vinte anos o conjunto de gastos e investimentos primários em saúde, educação, segurança, assistência…
Bom negócio para quem?
A Dívida Ativa (volume de tributos e outros créditos devidos à União, Estados e Municípios) corresponde, em sua maioria, a créditos incobráveis, pois são devidos por contribuintes que não têm como pagar seus débitos, tais como empresas falidas, não encontradas, ou que nunca existiram de fato. Devido a essas circunstancias, a maior parte da Dívida Ativa é considerada podre, isto é, não possui a menor chance de ser arrecadada.
Em todos os entes federados, a atribuição legal para cobrar a Dívida Ativa pertence a órgãos públicos competentes. No âmbito da União, é a Procuradoria Geral da Fazenda Nacional (PGFN) que cobra a Dívida Ativa. Alguns estados e municípios possuem Procuradorias para realizar essa tarefa; em outros a própria secretaria fazendária cuida da cobrança. Na prática, os órgãos competentes têm conseguido arrecadar somente uma pequena parte da Dívida Ativa, que não é podre, ou seja, a parte correspondente a contribuintes que tiveram seus débitos inscritos em Dívida Ativa apenas devido a uma perda de prazo ou à necessidade de parcelamento, mas que buscam regularizar sua situação.
Dessa forma, todos os entes federados mantêm um estoque de Dívida Ativa que sabidamente não será arrecadada, até porque faltam investimentos para que a administração tributária consiga realizar sua competência.
O negócio que está sendo anunciado por grandes meios de comunicação é uma solução mágica: os entes federados conseguiriam vender essa Dívida Ativa podre para alguém que pagaria até 40% de seu valor. De fato, isso seria estupendo. Porém, isso é uma ilusão. A Dívida Ativa não é vendida ou cedida e não sai do lugar. Os créditos não têm sua natureza ou condições de pagamento modificadas e continuarão sendo cobrados pelos respectivos órgãos competentes.
Na realidade, o que está sendo vendido para investidor privado privilegiado é um papel novo (debênture) emitido por empresa estatal não dependente, com desconto (deságio) que pode alcançar até 60% e pagando juros estratosféricos de cerca de 20% ou mais ao ano sobre o valor de face. O ganho proporcionado ao investidor privilegiado é imenso, pois ele ainda poderá parcelar o pagamento em alguns anos.
A Dívida Ativa e demais créditos servem apenas de parâmetro para indicar o tamanho da garantia dada pelo ente federado para essa empresa. Tal garantia geralmente é formalizada por outro papel financeiro (debênture subordinada), também emitido pela empresa estatal não dependente e entregue ao ente federado, que assim se obriga a assumir os riscos da operação. Dados da Secretaria de Fazenda de São Paulo atestam que as debêntures subordinadas servem para documentar as garantias concedidas pelo Estado.
Devido às condições financeiras abusivas desse esquema, essa garantia irá crescer exponencialmente, como aconteceu na Europa, onde esquema semelhante foi descoberto durante os trabalhos de auditoria da dívida na Grécia.
E já temos uma indicação de onde virão os recursos para cobrir o rombo provocado por esse esquema: a PEC 241/2016, que congela por até vinte anos todos os gastos e investimentos primários, garante recursos públicos para aumento de capital de “empresas estatais não dependentes”.
Não há dúvida de que estamos diante de um excelente negócio somente para quem compra esses papéis com desconto brutal e escandalosa remuneração.
Esse negócio é legal?
Esse negócio já foi implementado em alguns estados e municípios. Entrou no país por meio de consultorias especializadas que contam com técnicos que possuem pedigree do FMI, a exemplo da ABBA Consultoria e Treinamento, cujo consultor responsável – Edson Ronaldo Nascimento – tem ocupado posições relevantes, diretamente vinculadas à implantação de sua consultoria, tais como: Presidente da PBH Ativos S/A; Superintendente Executivo da Secretaria de Fazenda do Estado de Goiás; Secretário de Fazenda do Estado de Tocantins. Por sua vez, o ex-secretário de Fazenda dos Estados do Rio de Janeiro e de São Paulo – Renato Vilela – é um dos sócios da empresa CPSEC, a estatal não dependente do Estado de São Paulo.
Alguns gestores públicos provocaram o Tribunal de Contas da União para que se manifestasse sobre o tema, conforme processo TC 016.585/2009-0, do qual consta manifestação do Ministério Público de Contas no sentido da ilegalidade dessa operação, conforme trechos transcritos a seguir:
“Trata-se, portanto, de desenho que apresenta em sua essência a mesma estrutura adotada pelos entes que optaram por criar uma empresa pública emissora de debêntures lastreadas em créditos tributários, por meio da qual o ente federado obtém do mercado uma antecipação de receitas que serão auferidas somente no futuro e que, quando o forem, serão destinadas ao pagamento dos credores, numa nítida e clara, ao ver do Ministério Público de Contas, operação de crédito, conforme o conceito amplo adotado no artigo 29, III, da LRF.” – “Arrumaram um subterfúgio ilegal com aparência legal para antecipação de receita e burlar a LRF – que pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, e regras para antecipação de receitas.” – “Esse mecanismo compromete as gestões futuras e prejudica a sustentabilidade fiscal do Município – as receitas parceladas em Dívida Ativa ou espontaneamente entrariam também no futuro ( em outras gestões).”
Não há dúvida de que esse negócio de emissão de debêntures por “empresa estatal não dependente”, com garantia pública, mascarado de “cessão” ou “novação” de créditos podres corresponde a uma operação ilegal.
Na tentativa de “legalizar” esse esquema financeiro, foi apresentado, no Senado, o PLS 204/2016. Conforme consta de sua justificação, tal projeto de lei visa dar “segurança jurídica” às operações de cessão de direitos creditórios que já estão sendo realizadas em alguns estados e municípios. Projetos semelhantes tramitam na Câmara dos Deputados: PLP 181/2015 e PL 3337/2015.
Todos os referidos projetos PLS 204/2016, PLP 181/2015 e PL 3337/2015 mencionam expressamente que a “cessão” ou “novação” de créditos se dará em favor de “pessoa jurídica de direito privado”, que vem a ser a própria “empresa estatal não dependente”. Tal empresa é regida pelo direito privado por possuir sócios privados, mas é uma empresa estatal controlada pelo ente federado.
De fato, empresas estatais não dependentes já estão funcionando em diversas localidades, como por exemplo: PBH Ativos S/A em Belo Horizonte; CPSEC no Estado de São Paulo; SPSEC no município de São Paulo; PRSEC no Paraná; Recda em Recife, entre outras. Além da emissão de debêntures, tais empresas realizam outras operações com ativos públicos e patrimônio a ela doados ou “cedidos”.
Cabe ressaltar a enorme contradição relacionada à criação de empresas estatais não dependentes justamente quando se privatizam as empresas estatais estratégicas e lucrativas ainda restantes. Ademais, a emissão de debêntures nessas condições financeiras abusivas, sob a ilusão de “ceder” direitos de créditos, não constitui papel do Estado. As demais funções de administração de ativos públicos indicadas nas páginas web das referidas empresas são funções que a própria administração direta já executa, o que denota que o objetivo central dessas empresas estatais tem sido a emissão de debêntures.
Evidentemente, essas operações com debêntures gerarão prejuízo incalculável às empresas estatais não dependentes que vem sendo criadas para essa finalidade. Devido ao enorme desconto na venda das debêntures, aos juros abusivos e demais custos financeiros e administrativos, o valor arrecadado com essa venda é consumido em poucos meses e enorme dívida pública será gerada para o ente federado, sem contrapartida alguma.
Conclusão
Essa engenharia financeira baseada na ilusão de venda de ativos podres consumirá incalculáveis volumes de recursos públicos e gerará elevado ônus financeiro, podendo ser considerada um crime de lesa pátria.
Configura transferência brutal de recursos públicos para o setor financeiro privado por meio da geração de dívida pública sem contrapartida alguma.
É um desenho sofisticado para burlar a Lei de Responsabilidade Fiscal (LRF) e endividar sem limite os entes federados, que posteriormente ficarão obrigados a sacrificar ainda mais os investimentos sociais para viabilizar o pagamento das dívidas geradas por esse esquema.
A sociedade, que ao final paga essa conta, exige transparência e apuração das operações que estão por trás dessa ilusória propaganda de “cessão” ou “novação” de créditos que na verdade não saem do lugar…
Como é possível supor que o Congresso legalize esse escandaloso esquema por meio do PLS 204/2016, que tramita no Senado, e projetos semelhantes – PLP 181/2015 e PL 3337/2015 – que tramitam na Câmara, considerando os imensuráveis prejuízos que tal esquema causará aos entes federados, e, ainda por cima, garanta recursos públicos para as empresas estatais não dependentes que operam tal esquema na PEC 241/2016, com o sacrifício das áreas sociais?
Com a palavra os órgãos de controle e os parlamentares.
Publicado no dia 20/09/2016
Fonte: http://www.auditoriacidada.org.br

VOCÊ ESTÁ SENDO ROUBADO PELA PEC 241


Maria Lucia Fattorelli - 18/10/2016

O governo e setores da grande mídia estão instalando um clima de terrorismo no país e fazendo uma tremenda lavagem cerebral na população, afirmando que se a PEC 241 não for aprovada o Brasil “quebra”, usando ainda o óbvio discurso de que é necessário controlar gastos. Óbvio! Afinal, quem seria contra controlar gastos?

As questões que não enfrentam são: O que está “quebrando” o Brasil? Que gastos estão de fato precisando ser controlados? O que a PEC 241 pretende fazer? O que está por trás dessa PEC 241? Por que não são enfrentadas as amarras que impedem que o Brasil, o país da abundância, garanta vida digna para todas as pessoas? É disso que vamos tratar nesse breve artigo.

O que está “quebrando” o Brasil?

O Brasil tem sido violentamente roubado pelo Sistema da Dívida.

Todos os anos, centenas de bilhões são subtraídos do orçamento federal para o inconstitucional pagamento de grande parte dos juros nominais – os mais elevados do mundo – e sequer sabemos quem são os credores, pois essa informação é sigilosa.

Mais algumas centenas de bilhões de reais vazam do orçamento para remunerar a sobra de caixa dos bancos, nas questionáveis operações denominadas “compromissadas” que já superam R$ 1 trilhão. Também não são revelados os beneficiários dessa despesa estimada em quase R$ 200 bilhões em 2015.

Outras centenas de bilhões de reais do orçamento federal se destinaram a cobrir prejuízos da política monetária suicida do Banco Central, tais como as bilionárias perdas com a farra dos contratos de swap cambial nos últimos anos (cujos beneficiários também são sigilosos); os prejuízos escandalosos de R$ 147,7 bilhões em 2009; R$48,5 bilhões em 2010, entre outros. Todos esses prejuízos do BC são transformados em “dívida pública”!

Também foram transformados em “dívidas públicas” montantes bilionários de dívidas privadas, dívidas prescritas e até passivos de bancos. Adicionalmente, diversas ilegalidades, ilegitimidades e até fraudes comprovadas inclusive por Comissões do Congresso Nacional fazem parte da chamada dívida pública desde a década de 70, passando por sucessivos governos desde então.

Esses mecanismos perversos e obscuros que “geram dívida pública” constituem a principal causa da crise fiscal que estamos enfrentando no país, pois a partir do momento em que a dívida é gerada, sobre ela passam a incidir os juros mais elevados do planeta, que são arbitrados pelo Banco Central.

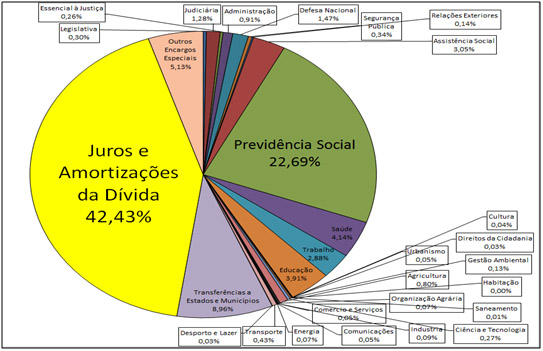
O gasto com o Sistema da Dívida tem consumido quase a metade do orçamento federal anualmente, conforme dados oficiais. Em 2015, foram destinados 42,43% do Orçamento Geral da União, ou seja, R$ 962.210.391.323,00 para juros e amortizações:

Orçamento Geral da União 2015 (Executado) Total = R$ 2,268 trilhão
 Fonte: SIAFI Elaboração: AUDITORIA CIDADÃ DA DÍVIDA

Grande parte desse pagamento é inconstitucional, pois decorre de manobra que contabiliza expressiva parcela dos juros nominais como se fosse “amortização”, burlando o disposto no art. 167, inciso III, da Constituição Federal, conforme denunciado pela CPI da Dívida Pública desde 2010 .
Apesar dessa sangria, a dívida vem aumentando continuamente. Em 2015, por exemplo, a dívida pública federal interna aumentou R$ 732 bilhões, saltando de R$3,204 trilhões para R$3,937 trilhões em apenas 11 meses (31/01 a 31/12), conforme publicado pelo Banco Central .
Esse crescimento brutal da dívida não teve contrapartida alguma em investimentos efetivos, que ficaram restritos a apenas R$ 9,6 bilhões em 2015.
Toda a economia real encolheu em 2015. Passamos por preocupante processo de desindustrialização; queda no comércio; desemprego recorde, arrocho salarial e até o PIB do país diminuiu 3,8%, porém, os lucros dos bancos cresceram como nunca, conforme dados do próprio Banco Central:


Os bancos auferiram lucros de R$96 bilhões em 2015, ou seja, 20% a mais do que haviam lucrado em 2014, e esse lucro teria sido 300% maior se não tivessem feito a “reserva para créditos duvidosos” de R$183,7 bilhões:


O estratosférico lucro dos bancos quando toda a economia do país despenca é uma evidência de que está ocorrendo uma transferência de renda para o setor financeiro privado. A engrenagem que promove isso é o Sistema da Dívida, ou seja, a utilização do endividamento público às avessas; em vez de representar ingresso de recursos para investimentos geradores de desenvolvimento socioeconômico, tem servido para alimentar os mecanismos de política monetária suicida do Banco Central que, ao mesmo tempo, transferem bilhões aos bancos privados e geram dívida pública para toda a sociedade pagar…
Assim, o que está “quebrando” o Brasil é essa contínua sangria de quase metade do orçamento federal, anualmente, para o pagamento de juros extorsivos ao setor financeiro e a sigilosos investidores, incidentes sobre “dívidas” geradas sem contrapartida alguma, fruto de transformação de centenas de bilhões de reais de prejuízos da política monetária do Banco Central em “dívida pública”, além de outras operações ilegais e ilegítimas.
Nessa circunstância, surge a PEC 241, cujo objetivo explícito, mascarado de controle de gastos, é sacrificar todas as demais rubricas orçamentárias para destinar mais recursos ainda para essa chamada “dívida pública”, que nunca foi objeto de uma auditoria, como manda a Constituição Federal.
O que a PEC 241 pretende fazer?
Usando o óbvio discurso de que é necessário controlar gastos, a PEC 241 libera recursos à vontade, sem teto e sem limite, para o Sistema da Dívida.
A causa da explosão da dívida pública não tem sido, de forma alguma, um suposto exagero dos investimentos sociais (previdência, pessoal, saúde, educação, etc.), mas sim, a incidência de juros abusivos e a prática de questionáveis operações financeiras que beneficiam somente aos sigilosos investidores privados, gerando dívida pública sem contrapartida ao país.
Cabe registrar que no período de 2003 a 2015, acumulamos “superávit primário” de R$ 824 bilhões , ou seja, as receitas “primárias” (constituídas principalmente pela arrecadação de tributos) foram muito superiores aos gastos sociais, tendo essa montanha de dinheiro sido reservada para o pagamento da questionável dívida pública. Apesar do contínuo corte de investimentos sociais imprescindíveis à população, a dívida pública se multiplicou, no mesmo período, de R$ 839 bilhões ao final de 2002 para quase R$ 4 TRILHÕES ao final de 2015 .
O relator da PEC 241/2016 “assinala que a Dívida Bruta do Governo Geral aumentou de 51,7% do PIB em 2013 para 67,5% do PIB em abril de 2016”, porém, não menciona as razões desse aumento, que não teve absolutamente nada a ver com os gastos sociais que essa PEC vai congelar por 20 anos, mas sim com o que ela deixa de controlar: os juros abusivos e os mecanismos financeiros ilegais que estão gerando dívida pública.
A PEC 241 pretende:
• Agravar ainda mais o privilégio da chamada “dívida pública” no orçamento federal, na medida em pretende congelar a destinação de recursos para todas as demais rubricas orçamentárias por 20 anos(!) para que tais recursos destinem-se à dívida pública;
• Amarrar todas as possibilidades de desenvolvimento socioeconômico do Brasil, devido ao aprofundamento do cenário de escassez de recursos para investimentos, ao mesmo tempo em que aumentará a transferência de recursos para o setor financeiro;
• “Legalizar” a burla que vem sendo praticada desde o Plano Real ao art. 167, inciso III, da Constituição Federal , na medida em que permitirá a destinação de toda e qualquer parcela de recursos para a chamada dívida pública;
• Deteriorar fortemente o atendimento aos direitos sociais no Brasil, 9a economia mundial que já amarga a vergonhosa 75a posição no ranking dos direitos humanos, segundo o IDH medido pela ONU;
• Privilegiar esquema fraudulento que está sendo implantado no país, mascarado da falsa propaganda de venda de créditos incobráveis (como a Dívida Ativa) que na realidade não saem do lugar e continuam sendo cobrados pelos órgãos competentes, tendo em vista que essa PEC 241 deixa fora do congelamento a destinação de recursos para “empresas estatais não dependentes” que operam esquema semelhante ao que quebrou a Grécia;
• Manter a gastança irresponsável com os maiores juros do mundo, incidentes sobre dívidas ilegais, ilegítimas e até fraudes denunciadas por diversas comissões do Congresso Nacional, e que nunca foram submetidas à auditoria prevista na Constituição.

A PEC 241 não irá resolver o problema do país, mas representará privilégio brutal para o setor financeiro privado e investidores sigilosos. É evidente que o gasto que precisa ser controlado no Brasil é o gasto com essa chamada “dívida pública”. Mas a PEC 241 faz o contrário.
O que está por trás dessa PEC 241?
Além de privilegiar a chamada “dívida pública” e continuar alimentando cada vez mais o Sistema da Dívida às custas do sacrifício de todas as demais rubricas orçamentárias, a PEC 241 privilegia esquema fraudulento semelhante ao que quebrou a Grécia .
Bem escondido no texto proposto pela PEC 241/2016 para o Art. 102, inciso V, parágrafo 6o, inciso IV do ADCT, encontra-se o privilégio de recursos, à vontade, sem teto e sem limite, para “empresas estatais não dependentes”.
Enquanto as empresas estatais estratégicas e lucrativas vêm sendo privatizadas há 20 anos no Brasil, estão sendo criadas em diversos estados e municípios, “empresas estatais não dependentes” que emitem debêntures com desconto brutal e pagam juros estratosféricos, com garantia estatal.
A empresa PBH ATIVOS S/A, por exemplo, foi criada por lei votada na Câmara de Vereadores de Belo Horizonte , com um capital autorizado de R$100.000,00. No entanto, R$100.000,00 corresponde ao valor de cada uma das debêntures emitidas por essa empresa, como demonstra informação extraída de sua página na internet:


Essas “empresas estatais não dependentes” são pessoas jurídicas de direito privado e operam escandaloso esquema de transferência de recursos públicos para o setor financeiro privado, tendo em vista que vendem, a investidores privilegiados, com desconto que pode chegar a 60%, debêntures com garantia real (dada pelos entes federados), pagando juros estratosféricos que podem ultrapassar 20% ao ano.
O rombo será enorme e, por tratar-se de empresas estatais, os entes federados serão chamados a honrar a garantia dada, gerando assim grandes volumes de obrigações onerosas que configuram dívida pública. Assim, esse mecanismo abusivo e inconstitucional gera dívida pública sem contrapartida alguma.
Esse esquema está mascarado por sedutora propaganda de que entes federados poderiam “vender”, “ceder” ou “novar” direitos de créditos de Dívida Ativa de difícil arrecadação.
Na prática, tais créditos continuam sendo cobrados por órgãos competentes (Procuradorias de Fazenda), e o que está sendo cedido de fato, pelos entes federados a “empresas estatais não dependentes”, é meramente uma garantia onerosíssima, sem contrapartida alguma, o que é ilegal! Os projetos de lei PLS 204/2016, PLP 181/2015 e PL 3337/2015 que tramitam no Congresso Nacional visam “legalizar” esse esquema, que irá provocar um enorme rombo nas contas públicas.
Esse negócio entrou no país por meio de consultorias especializadas, como a ABBA Consultoria e Treinamento por exemplo. O Sr. Edson Ronaldo Nascimento, responsável da ABBA, é também assistente consultor do FMI, Presidente da PBH Ativos S/A (empresa estatal não dependente de Belo Horizonte); Superintendente Executivo da Secretaria de Fazenda do Estado de Goiás; Secretário de Fazenda do Estado de Tocantins, entre outros cargos estratégicos ocupados no Distrito Federal e Secretaria do Tesouro Nacional. Assim o esquema ilegal se alastra.
É infame que a mesma PEC que engessa por 20 anos investimentos sociais em saúde, educação, assistência etc. privilegie a destinação de recursos à vontade, sem limite e sem teto algum, para alimentar esse esquema ilegal que gera dívida pública sem contrapartida, semelhante ao que quebrou a Grécia.
Por que não são enfrentadas as amarras que impedem que o Brasil, o país da abundância, garanta vida digna para todas as pessoas?
O Brasil é atualmente a 9a maior economia mundial e nossa realidade é de extrema abundância. O Brasil detém, por exemplo:
– A maior reserva de nióbio do mundo, mineral estratégico, empregado em aeronaves, satélites espaciais, usinas nucleares e equipamentos de última geração. O Canadá possui apenas 2% das reservas mundiais de nióbio e, com esse recurso, garante saúde e educação pública, gratuita e de excelente qualidade para a sua população. O Brasil possui 98% das reservas. A exploração atual é feita principalmente em Minas Gerais de maneira totalmente opaca, por empresa particular, embora a Constituição Federal estabeleça que os minerais são bens da União ;
– A terceira maior reserva de petróleo;
– A maior reserva de água potável;
– A maior área agriculturável e clima favorável, permitindo a produção de alimentos durante os 12 meses do ano;
– Riquezas minerais diversas e Terras Raras que só existem em nosso País;
– Riquezas biológicas: fauna e flora de incontáveis espécies;
– Extensão territorial continental, com a população plenamente integrada, pois falamos o mesmo idioma;
– Potencial energético, industrial e comercial;
– Imensa riqueza humana e cultural.

Possuímos também riquezas financeiras: Reservas Internacionais de US$ 375 bilhões; montante de R$1 trilhão esterilizado no Banco Central (operações compromissadas), e sobra de R$ 480 bilhões em 2015 …
Nossa realidade de abundância nada tem a ver com o escandaloso cenário de escassez a que temos sido submetidos, com desemprego recorde, falta de recursos para o atendimento às necessidades sociais básicas e desarranjo econômico que tem levado ao encolhimento do PIB do gigante Brasil.
Esse cenário de escassez tem sido sustentado pelo modelo econômico concentrador de renda e riqueza que favorece atores privilegiados instalados no sistema financeiro privado e grandes corporações por meio de vários esquemas, como o Sistema da Dívida, o modelo tributário regressivo, a predatória exploração ambiental e ecológica, a desordenada política agrícola, sem falar nas brechas para o avanço dos lucros na exploração privada dos serviços de saúde, educação e previdência à medida em que tais serviços são sucateados por falta de recursos na rede pública.
Em vez de desmontar esse cenário de escassez e corrigir as distorções que tornam o gigante Brasil um dos países mais injustos do mundo, a PEC 241 aprofundará fortemente esse inaceitável cenário, inserindo no texto constitucional, por 20 anos, o favorecimento ainda mais escandaloso aos interesses sigilosos que usurpam nossas riquezas e impedem o nosso desenvolvimento socioeconômico.
A PEC 241 está roubando você e o país que você poderia e deveria ter. É urgente denunciar esse verdadeiro crime de lesa Pátria, enfrentar essas amarras que impedem o nosso desenvolvimento socioeconômico, a fim de garantir vida digna para todas as pessoas.

___________________________________________________
Artigo “O Banco Central está suicidando o Brasil”, disponível em http://www.gazetadopovo.com.br/opiniao/artigos/o-banco-central-esta-suicidando-o-brasil-dh5s162swds5080e0d20jsmpc
Contratos celebrados pelo Banco Central, sem transparência alguma: não se sabe quem são os beneficiários, como estão sendo contabilizadas as perdas e os valores efetivamente envolvidos na garantia, a secretos investidores privilegiados, da cobertura da variação cambial. Só se sabe que o prejuízo é brutal e está fazendo a dívida interna explodir. Operações de swap cambial já forma consideradas ilegais, conforme TC-012.015/2003-0: “Não há, na Lei n.º 4.595/64 ou em outra legislação, dispositivo que autorize o Banco Central a atuar no ramo de seguros ou que o autorize a assumir posições de agente segurador de capital, muito menos a especular com variações cambiais, assumindo posições que podem dar muito lucro ou muito prejuízo.”
Ver Relatório Específico da Auditoria Cidadã da Dívida no 1/2013, disponível em http://www.auditoriacidada.org.br/wp-content/uploads/2013/11/Parecer-ACD-1-Vers%C3%A3o-29-5-2013-com-anexos.pdf
Quadro XXXVI – Títulos Públicos Federais, disponível em http://www.bcb.gov.br/
Fonte: http://www.bcb.gov.br/htms/infecon/seriehistdivliq-p.asp
Fonte: http://www.bcb.gov.br/ftp/notaecon/ni201609pfp.zip , Tabela 36
Ver também:
• Artigo “PEC 241: teto para investimentos sociais essenciais e garantia de recurso para esquema fraudulento que o PLS 204/2016 o PLP 181/2015 e PL 3337/2015 visam “legalizar””, disponível em goo.gl/YmMe8m
• Folheto disponível em goo.gl/gmVu5P
• Esquema Fraudulento – Animação disponível em https://www.youtube.com/watch?v=xwpZ1B0cvCw
Lei Municipal n° 10.003 de 25/11/2010
http://www.cbmm.com.br/br/p/82/vendas-e-logistica.aspx
Art. 20 da Constituição Federal
Artigo “Sobraram R$480 bilhões no caixa do governo em 2015”, disponível em http://www.auditoriacidada.org.br/blog/2016/07/25/sobraram-r-480-bilhoes-no-caixa-do-governo-em-2015/ 


Fonte: http://www.auditoriacidada.org.br/blog/2016/10/18/voce-esta-sendo-roubado-pela-pec-241/